「春から学童代がかかるのはわかってる。でも、どこを削ればいいの?やっぱり自分の美容代かな…」
来春に小学校入学を控えて、こんなふうに悩んでいませんか?
我が家も、長女が2027年4月に小学校に入学します。来年度の予算を組んでみたら、保育料+学費が月3.8万円アップ。正直、最初は「どこを削ろう…」と頭を抱えました。
私は関東郊外に住む30代の会社員ママです。夫婦でフルタイムの共働き。6歳と3歳の子どもがいて、家計管理は私の担当です。
この記事では、
- 小1の壁で増える費用の内訳
- 自分のお小遣い(ケア代)と家事代行を削らないと決めた理由
- 代わりに見直した「教育費の積立」
- 我が家の2027年 家計予算の作り方
を、実際の予算シートの数字でお伝えします。完璧な正解ではなく「うちはこう決めた」の話として、共働きの家計予算を作るときの参考にしてもらえたらうれしいです。
4月から「保育料+学費」が月3.8万円アップ!小1の壁の家計インパクト
小1の壁というと、まず送迎や放課後の過ごし方が気になりますよね。でも家計で見ると、学童代の負担もかなり大きいんです。まずは我が家の数字から見ていきます。
保育園の無償化を卒業すると増える費用の内訳(学童代・給食費・習い事)
今と4月からの「保育料+学費」に入っているものを並べると、こうなります。
| 今(〜3月) | 4月から |
|---|---|
| 保育園の主食費・副食費 | 保育園の主食費・副食費 |
| スイミング(上の子・隔週) | スイミング(下の子・隔週) |
| 英会話(2人・月1回) | 英会話(下の子・月1回) |
| サッカー(上の子・隔週) | サッカー(下の子・隔週) |
| ― | 公立学童 12,000円 |
| ― | 民間学童 30,000円 |
| 合計 16,400円 | 合計 54,650円 |
保育園と習い事の分は少し減るものの、学童代の月4.2万円がまるごと上乗せされるイメージです。
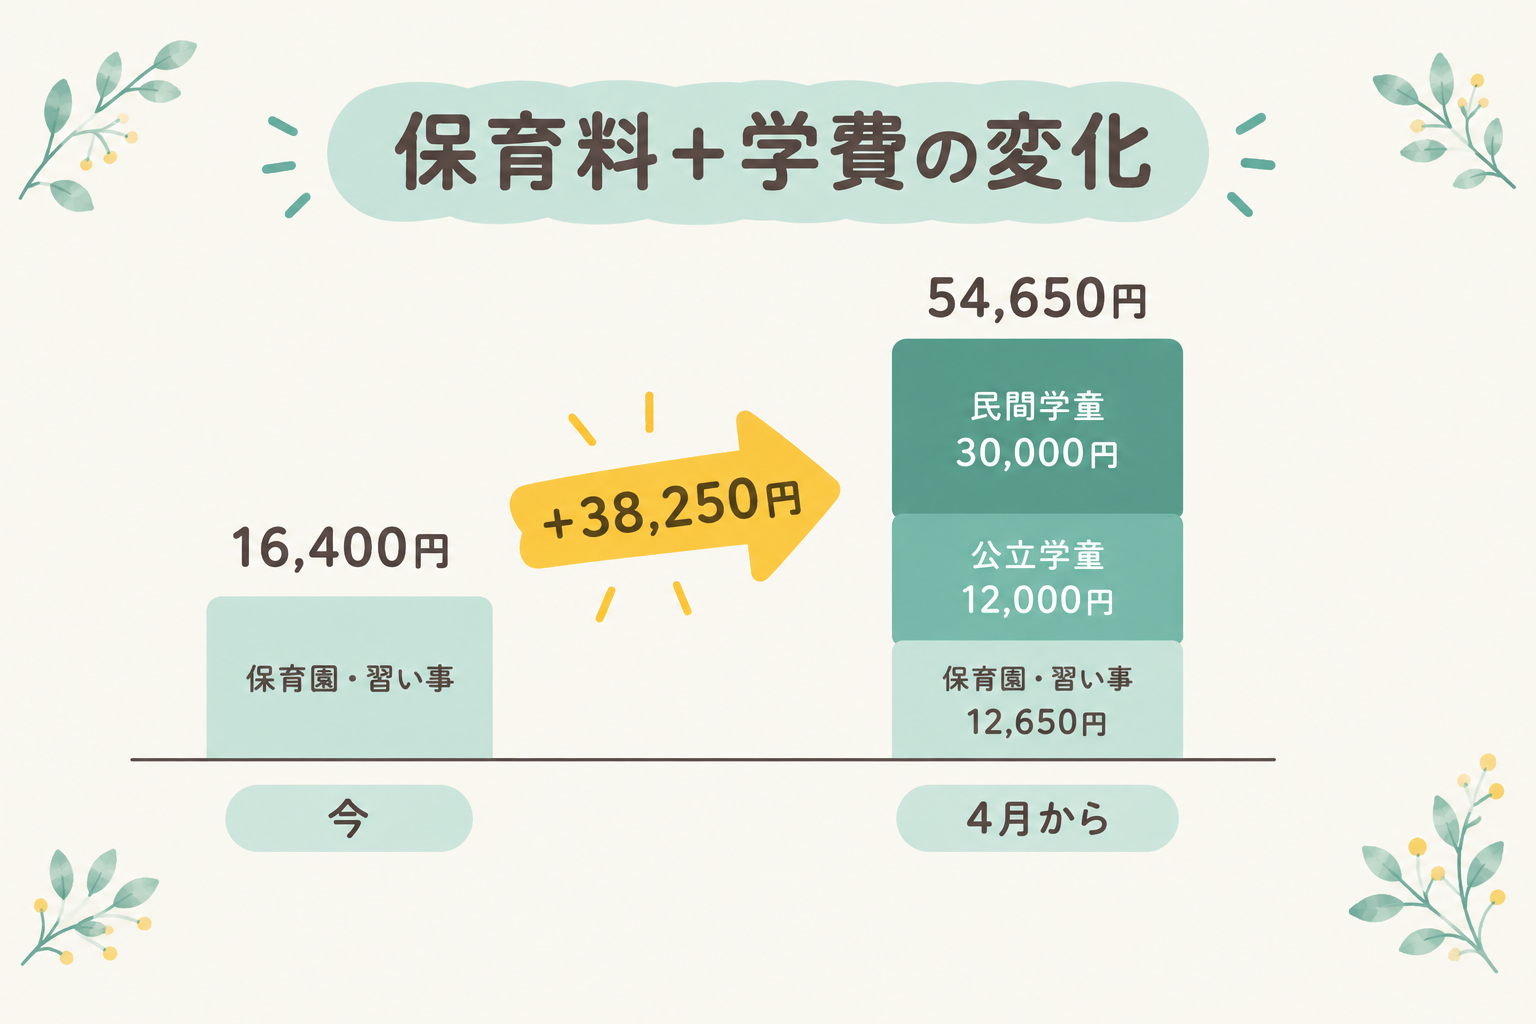
学童は、民間学童に週3日、公立学童に週2日の併用にする予定です。検討している民間学童は送迎がないので、親の負担とお金を考えると週3日が限界かなって。
え、学童だけで月4万円超え?保育園のときより高いじゃん…。
そうなんです。保育園の無償化を卒業すると、こういう費用が一気に家計にのってきます。小学校では給食費も別にかかるので、金額はお住まいの自治体で確認しておくと安心です。
月1.6万円→5.4万円。「削れる場所探し」の前に考えたこと
月3.8万円増えるとわかって、最初に考えたのはやっぱり「どこを削ろう?」でした。
外食費や趣味・娯楽費を見直してみたものの、削れるのはせいぜい5,000円くらい。あとはレジャー費や日用品費をちょこちょこ削る想定です。
…月3.8万円には、全然届かないんですよね。
そこで考え方を変えました。削るだけで埋めようとしないで、足りない分はがんばって働いて、昇給で取り返す。フルタイムに戻してから昇給を求めやすくなったので、稼ぐ側でも手を打てると思ったんです。
「教育費が増える=ママのお小遣いを削る」は本当に正解?
教育費が増えると、真っ先に削られがちなのがママ自身のお金ですよね。共働きで自分のお小遣いを削るべきか迷う人も多いと思います。でも我が家は、ケア代と家事代行は削らないと決めました。
ママのケア代(月2.7万円)の中身と、削らないと決めた理由
私の個人の固定支出は、月約2.7万円。中身はこんな感じです。
| 項目 | 月額(目安) |
|---|---|
| マッサージ(整体・身体のメンテ) | 約10,000円 |
| 眉サロン | 約6,500円 |
| スキンケア・インナーケア(Amazon定期便の個人分) | 約3,800円 |
| Claude(AI) | 約3,600円 |
| リベシティ | 3,300円 |
| 合計 | 約27,200円 |
マッサージは、デスクワークや詰まった業務で疲れた身体を、翌月まで持たせるためのメンテ。眉サロンは、身だしなみと、毎朝のメイク・身支度の時間を短くするための時短投資です。スキンケアやインナーケアは、Amazon定期便のうち家族の日用品とは分けて、「私専用」のものだけを数えています。
削らないと決めた理由は、この3つです。
- 自分へのご褒美もないと、子どもに優しくできない
- 年齢的にも、今ケアしておかないと後から後悔しそう
- AIとリベシティは、時間がない中でスキルアップや知識を更新するため
でも、自分のためのお金って、なんか罪悪感ない?
わかります。でも、ご褒美がないと子どもに優しくできないんですよね。
ケア代を「なんとなく」ではなく、項目ごとに金額を出しておくと、削る・削らないを落ち着いて決められます。
家事代行(月2万円)は「親が倒れず稼ぎ続けるためのインフラ」
家事代行は月2万円。隔週でお願いしていて、特に水回りの掃除が本当に助かっています。
フルタイムの共働きで実家も遠いと、平日に掃除まで手が回らないんです。我が家は、夫に「これは手が回らない」と伝えてもどうにもならなかったところを、家事代行に任せています。
月2万円は安くはありません。でも、ここを削って私が倒れたら、学童代どころではなくなりますよね。家事代行は贅沢ではなく、親が倒れず稼ぎ続けるためのインフラだと考えています。
お小遣いではなく「教育費の積立」を見直して、月6万円の枠をつくった
じゃあ、月3.8万円をどこで吸収するのか。我が家が見直したのは、自分のお小遣いではなく「教育費の積立」でした。
これまでの投資信託を教育費として確保済みにし、子ども1人月3万円の積立をストップ
我が家は今年度の途中まで、子ども1人あたり月3万円(2人で月6万円)を、教育費として積み立てていました。
ただ、これまでは修繕費や車の費用も投資信託で貯めていたので、困ったことがありました。投資信託はラベルがつけられないので、何のお金がどこまで貯まっているのか、わからなくなってきたんです。それに、車の購入費用は使う時期が近いので、本当は銀行口座で準備したほうが安心ですよね。
そこで、持っている投資信託を利回り5%で試算してみました。目標は、中学卒業までに1人700万円(2人で1,400万円)。この試算なら必要な時期までに届きそうだったので、こう整理し直しました。
- これまでの投資信託 → ほぼ教育費として「確保済み」にする
- 子ども1人月3万円の教育費の積立 → ストップ
- 車の購入費用や修繕費 → 今から目的別に積み立て直す
今の投資信託は、一括で投資したものを寝かせておくようなイメージです。
積立をやめちゃって、本当に大丈夫なの?
利回り5%は、あくまで試算です。投資信託は値下がりすることもあるので、使う時期が近づいたら、教育費が足りているかを見直す前提で決めています。
浮いた月6万円の行き先(学童代・特別費・歯列矯正)
教育費の積立をストップしたことで、毎月6万円の枠が空きました。この6万円は今、
- 学童代
- 特別費の積立
- 歯列矯正の積立
などにまわっています。
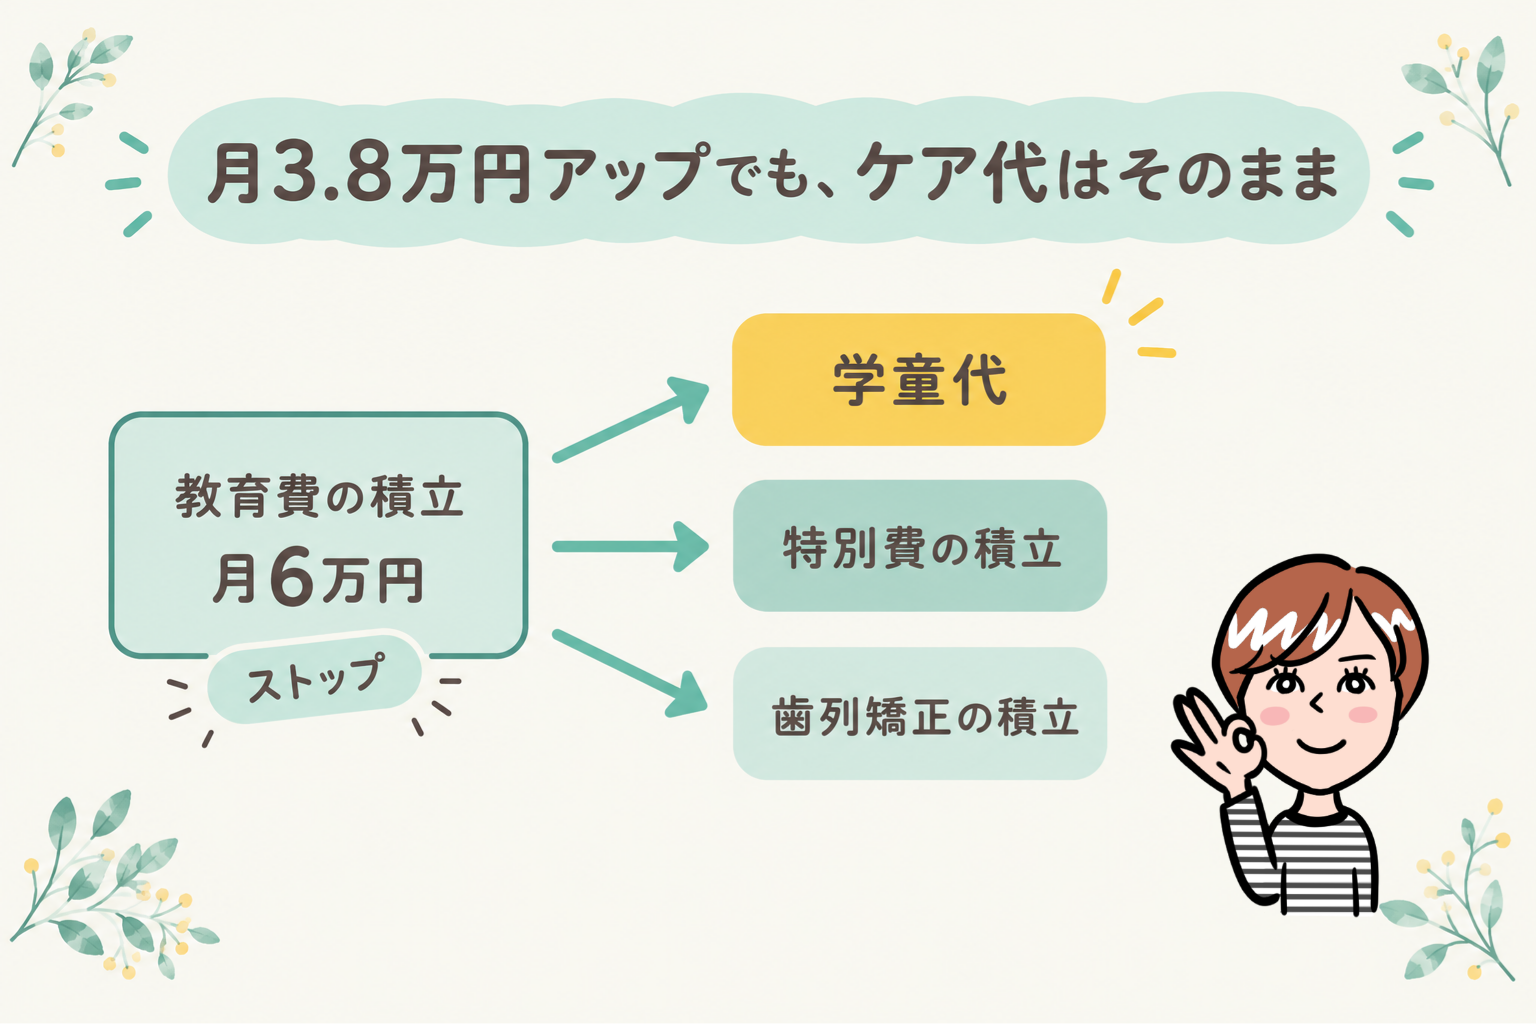
つまり、4月から増える月3.8万円は、ケア代を削らなくても、この枠の中で吸収できる計算です。自分のお小遣いには手をつけずに済みました!
教育費をある程度貯めてきた家庭なら、「今の積立を、ずっと同じペースで続けるべきか」を一度見直してみると、思わぬ枠が見つかるかもしれません。
特別費(月12.8万円)も先取り!ボーナスは最低額で見込む2027年予算の全体像
共働きの家計予算を作るときに、我が家が大事にしているのが、年に数回の特別費も、先に月の予算へ組み込んでおくことです。ここからは、2027年4月以降の予算の全体像をお見せします。
我が家の2027年 月間予算表(固定費・変動費・特別費)
ざっくり分けると、こんな形です。
| 区分 | 主な項目 | 月額(目安) |
|---|---|---|
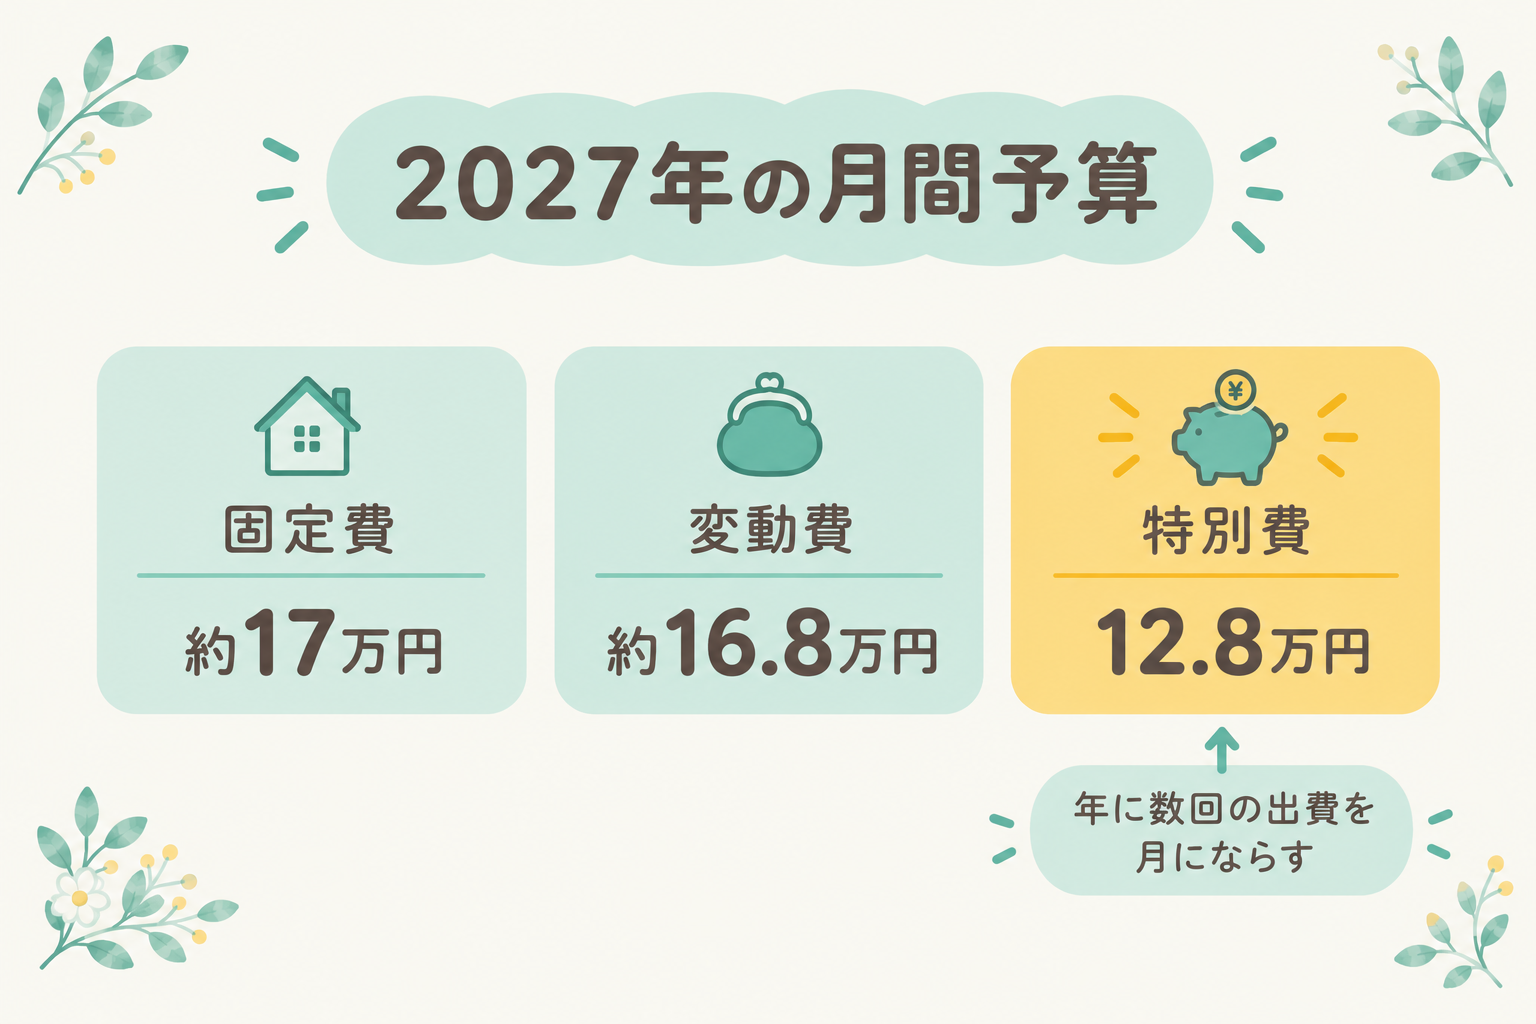
| 固定費 | 住宅ローン、保険、水道光熱費、保育料+学費、通信費 | 約17万円 |
| 変動費 | 食費、日用品・ドラッグストア、自動車、趣味・娯楽、家事代行など | 約16.8万円 |
| 特別費(月にならした分) | 美容室、衣服、誕生日、自動車税・車検、年会費、帰省・旅行など | 12.8万円 |
固定費でいちばん大きいのは住宅ローンの月9.25万円。次が、4月から増える保育料+学費です。
特別費は、毎月ではなく年に数回出ていくお金のこと。1年分の特別費を月あたりにならして、月12.8万円として予算に入れています。一部は、ボーナス月の予算にも入れています。中身はこんな感じです。
- 日常の大きめの出費:美容室(家族分)、衣服の買い替え、誕生日・記念日、子ども用品
- 住まい:固定資産税、家具・家電
- 車:自動車税、自動車保険、車検・修理(2台分)
- その他:年会費(Amazonプライムなど)、ふるさと納税、帰省費、旅費、冠婚葬祭
ボーナスは最低額で組み込み、年間で黒字にする仕組み
正直に言うと、我が家の予算は、毎月ぴったり黒字になるわけではありません。
老後資金・修繕費・車・特別費・歯列矯正など、目的別の積立や投資を毎月先に取り分けているので、月によっては現金が少し減ります。その分を、ボーナス月で取り戻す組み方です。車の資金のように使う時期が近いものは、投資ではなく現金や国債で準備しています。
- ボーナスは最高額ではなく、最低額くらいで見込む
- 毎月の黒字は、ほぼ積立や投資にまわす
- それでも余った分は、繰り上げ返済用の資金にするか、高配当株を買う
この組み方で、貯蓄率は4月が21%、5月が15%の予定です。
本当はボーナスに頼らないのが理想。だからこそ、最低額で見込むようにしています。
まとめ:教育費が増える時期は「貯蓄促進期」ではなく「キャリアを守る先行投資期間」
小1の壁で学童代が家計を圧迫する時期は、どうしても「貯める額」が気になりますよね。でも我が家は、この時期を、貯蓄を増やす時期ではなく、キャリアを守るための先行投資期間だと考えています。
目先の積立額より「稼ぎ続けられる体制」を優先する
- ケア代と家事代行は、元気に稼ぎ続けるための必要経費
- 調整するのは、自分のお小遣いではなく積立のペース
- 足りない分は、削るより昇給で取り返す
目先の積立額を少し減らしても、稼ぎ続けられる体制があれば、また取り戻せると思うんです。
来春に向けて、今のうちに家計予算を組み直そう
私も来春に向けて、今まさに準備中です。有休のやりくりを考えたり、卒入学式の服を用意したり。
お金のこと以上に気になっているのは、子どもが小学校になじめるかどうか。もし「小学校いや」となったときに、ちゃんと言ってくれるかな。そうなったら、しっかり対応してあげたいと今から考えています。
だからこそ、家計は今のうちに組み直しておきたいんですよね。
- 4月から保育料+学費が月16,400円→54,650円(約3.8万円アップ)
- 削れたのはせいぜい5,000円。足りない分は稼ぐ側でがんばる
- ケア代(月2.7万円)と家事代行(月2万円)は削らない
- 教育費の積立(月6万円)をストップして、増える分を吸収
- 特別費は月12.8万円にならして予算に入れる。ボーナスは最低額で見込む
私もまだ手探りです。入学してから、また予算を見直すかもしれません。
来春に向けて、まずは来年度の「保育料+学費」がいくらになるか、書き出してみるところから始めてみませんか?