貯金と投資、どう分けたらいいか迷っていませんか?
NISAで積み立てている投資信託、今いくらが「何のお金」なのか、すぐに答えられますか?
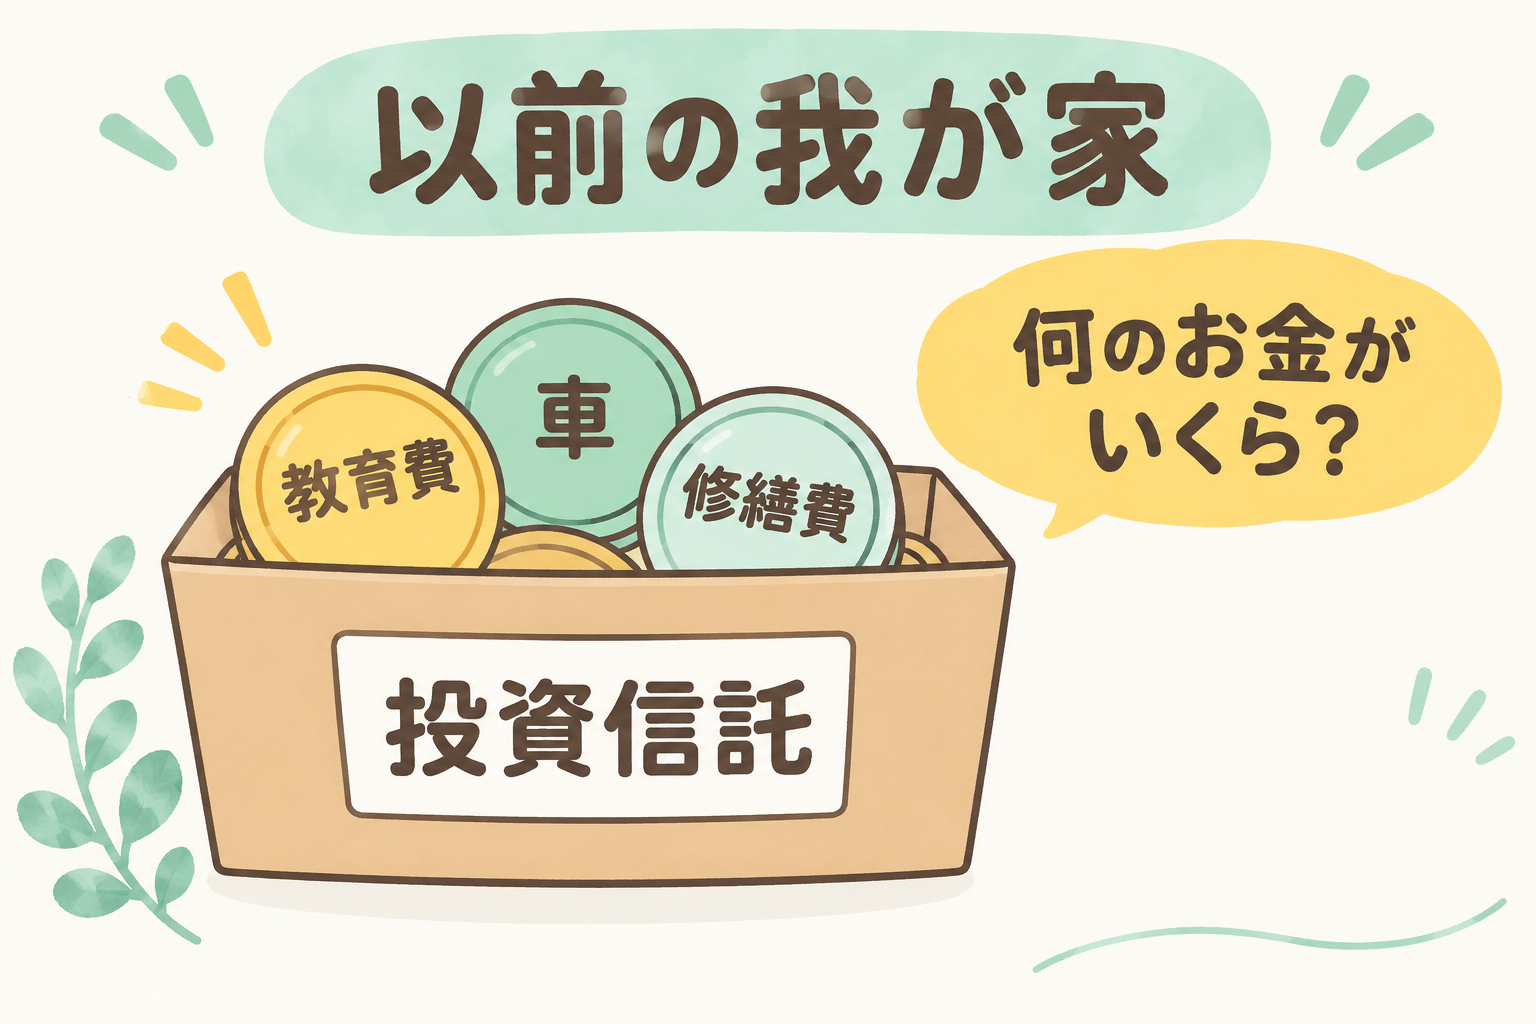
私は答えられませんでした。教育費も、車の買い替え費用も、家の修繕費も、ぜんぶまとめて投資信託で積み立てていたんですよね。
「今どのくらい貯まったんだろう、増えたかな?」と口座を開いても、どれが何のお金かわからない。増えてるのか減ってるのかすら、よくわからない…。
そこで我が家は、投資信託を目的別に管理し直すことにしました。決め手にしたのは「何に使うか」より「いつ使うか」です。
この記事では、共働きの我が家がやったことを、実際の金額つきで紹介します。
- 投資信託でまとめて貯めると何が困るのか
- お金の置き場所を「使う時期」で決める考え方
- これまでの投資信託を利回り5%で試算して「教育費」にまとめた判断
- 楽天証券とドコモSMTBネット銀行(旧・住信SBIネット銀行)の目的別口座を使った、今の積立の全体像
来年の予算を考える前に、お金の置き場所を見直すきっかけになればうれしいです。
投資信託って「何のお金がいくらあるか」わからない
投資信託で目的別にお金を貯めているつもりでも、管理のしかたによっては、目的ごとの残高が見えなくなるんです。まずは、以前の我が家の積立から紹介しますね。
修繕費・車・教育費をまとめて投資信託に入れていた我が家
投資を始めたのは24歳のころ。最初は月5,000円くらいの、本当に小さな積立でした。
積立についてちゃんと考えるようになったのは、2020年に上の子が生まれてからです。そこから楽天証券のNISAで、目的ごとに金額を決めて積み立ててきました。
| 目的 | 月の積立額 | メモ |
|---|---|---|
| 教育費(上の子) | 3万円 | 生まれた時から |
| 教育費(下の子) | 3万円 | 生まれた時から |
| 車 | 2万5,000円 | 当時は車1台分の想定 |
| 修繕費 | 1万円 | 家を建てた時から |
金額は目的ごとに決めていたんです。でも、置き場所はぜんぶ同じNISA口座の投資信託でした。
投資信託はラベルをつけて管理できない、という落とし穴
銀行口座によっては「車用」「教育費用」のように分けておけることもあります。でも投資信託は、同じ口座で積み立てれば、残高はまとめて表示されるだけ。「この分は車のお金」というラベルはつけられないんですよね。
気づいたのは、「今どのくらい貯まったんだろう」と残高を見たときでした。
え、積立額は決めてたのに、残高はわからないの?
そうなんです。毎月いくら入れたかはわかっても、今それぞれがいくらになっているのかは、画面を見てもわかりません。全体はわかるけど、車のお金が順調に貯まっているのか、教育費が足りているのか、すぐには判断できない状態でした。
使う時期が近いお金まで値動きにさらしている不安
なんだかんだで投資歴が長くなったので、値動きそのものには、もう慣れているつもりです。
投資を始めたばかりのころは、毎日のように口座をチェックして「1万円減った…」と落ち込んでいました。でも、減ったり増えたりをくり返すうちに見なくなって、いい意味で放置できるようになったんです。
長期で増やす予定のお金なら、減っても放置でいいんですよね。問題は、近いうちに使うお金のほうでした。
車の買い替えのように使う時期が決まっているお金は、ちょうど使いたいタイミングで相場が下がっていたら困ります。長期のお金と同じ場所に置いていたことが、いちばんの落とし穴でした。
お金の置き場所は「使う時期」で決める
投資信託の目的別管理で、私がいちばん大事だと思ったのは、「何に使うか」より先に「いつ使うか」を決めることです。使う時期によって、お金の置き場所を変えました。
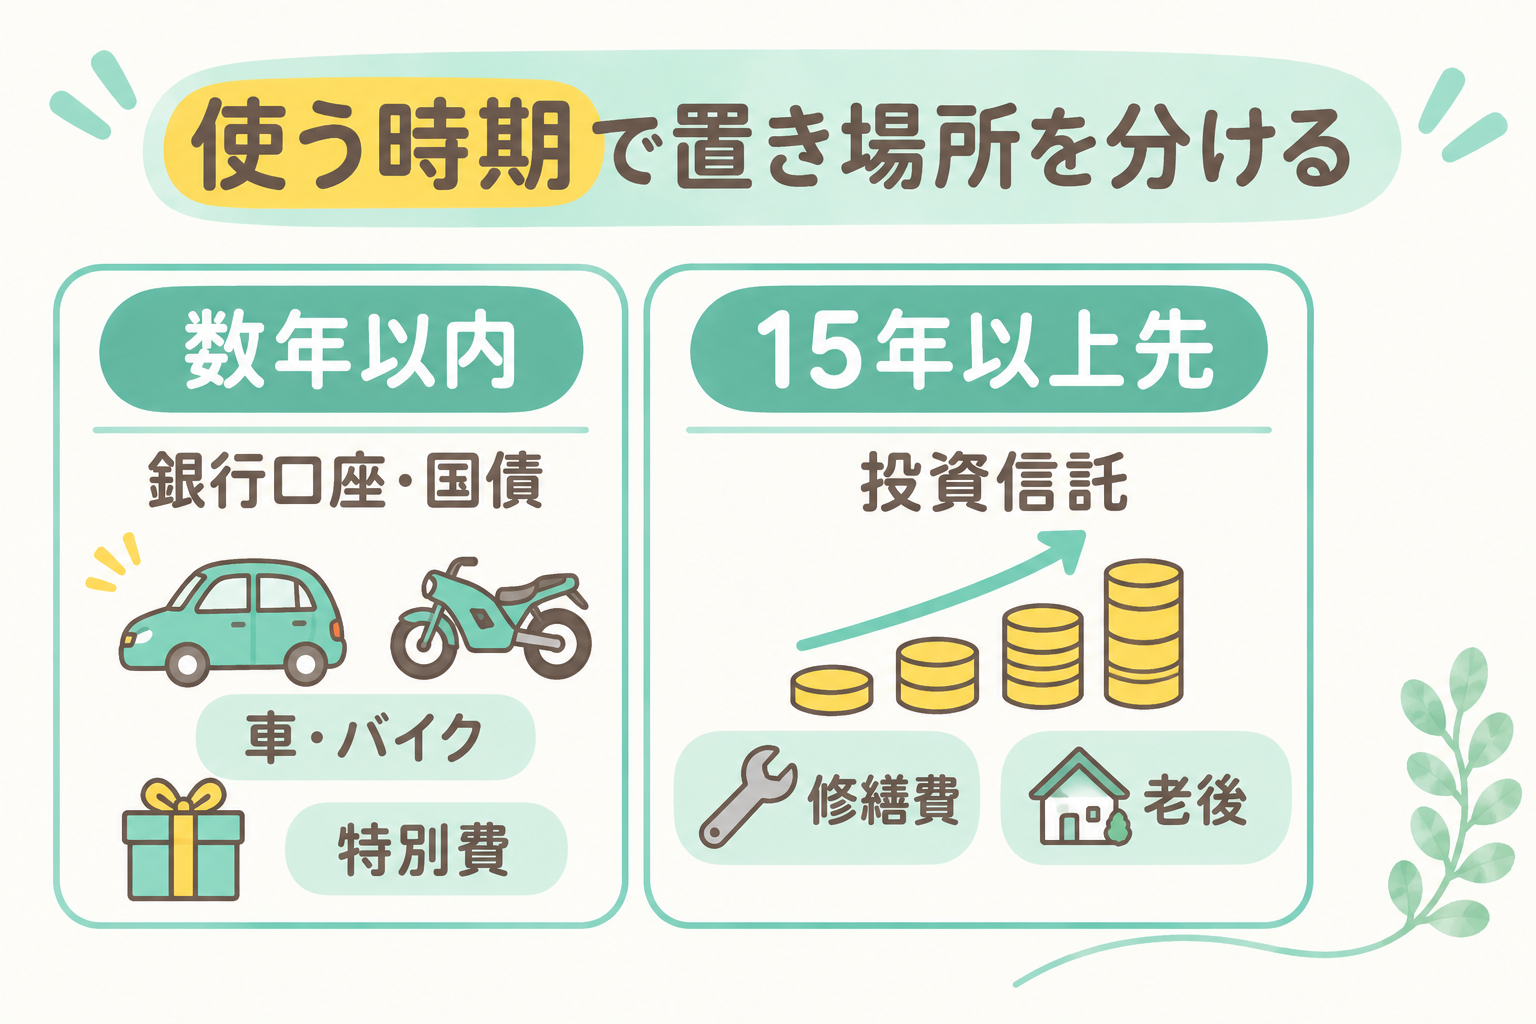
数年以内に使うお金は銀行口座・国債で準備する
今、我が家には車が2台あります。子どもが2人とも小学生になったら1台を手放して、バイクにできないかな?と考えているところです。
車は7〜10年で手放す想定で、それに間に合うように積み立ててきました。目標は車350万円、バイク40万円。以前の月2万5,000円は車1台分の想定だったので、今は月4万円に増やしています。
置き場所は銀行の目的別口座です。数か月分たまったら、個人向け国債の「変動10年」に移しています。
国債を選んだのは、元本が保証されていて、預金より利率がいいから。デメリットは、発行から1年は換金できないことです。1年たてばいつでも換金できますが、そのときは直前2回分の利子(税引前)に0.79685をかけた額が差し引かれます。1万円から買えるので、少しずつ移せるのも使いやすいところです。
特別費も、同じく銀行の目的別口座で来年分を月5万円ずつ貯めています。特別費は、自動車税や車検、固定資産税、誕生日やイベント、帰省や冠婚葬祭、家具・家電など、毎月はかからない出費のためのお金です。車の買い替えとは分けて、税金や車検はこちらで備えています。
15年以上先のお金は投資信託で育てる
15年以上先に使うお金は、引き続き投資信託で育てます。
家の修繕費は、築20年を目安に、外壁も屋根も水回りもぜんぶ想定して計算しました。
| 時期 | 修繕の内容 | 目安の金額 |
|---|---|---|
| 築15年 | 外壁・屋根、温水便座の交換 | 140万円 |
| 築20年 | 給湯器、トイレ2か所、お風呂、キッチン、内装 | 305万円 |
修繕費って、そんなにかかるの…?
築20年の分は、お風呂100万円、キッチン95万円が大きいんです。修繕費は40万円を一括で投資したうえで、楽天証券のNISA成長投資枠でオルカンを月2万円積み立てています。
投資信託を利回り5%で試算して、「教育費」にまとめる判断
では、これまで投資信託に混ぜて貯めてきたお金はどうしたのか。ここが一番悩んだところでした。
子どもの中学までに必要な額へ届くかを試算してみた
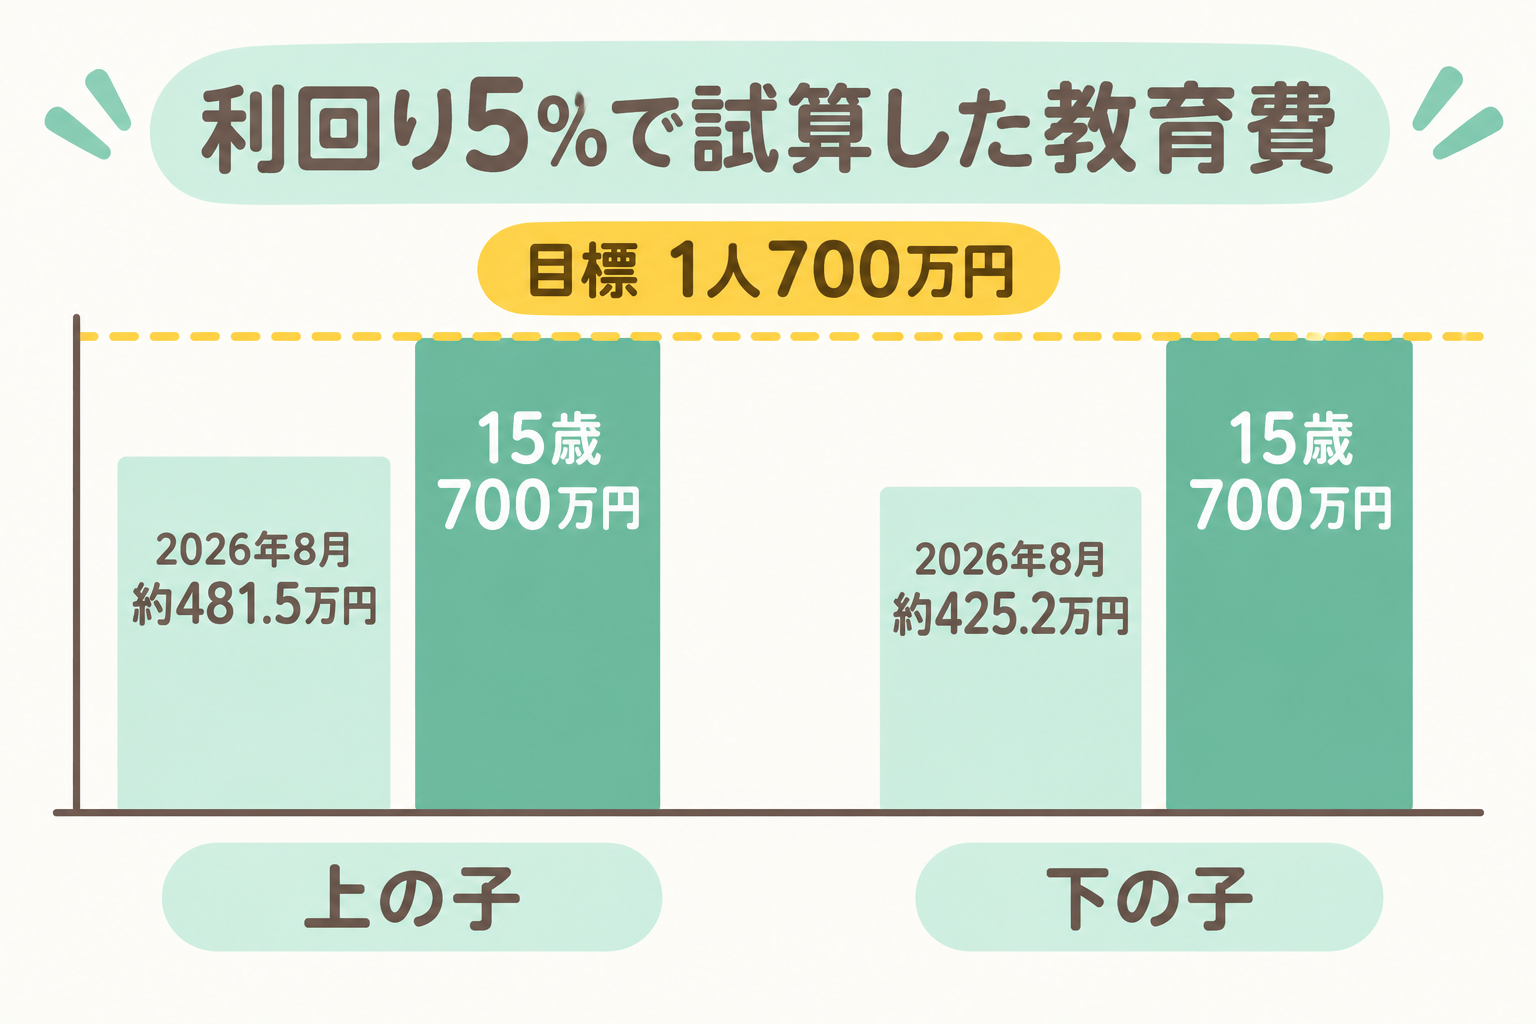
教育費の目標は、1人700万円、2人で1,400万円です。
これまでの投資信託を「教育費」と決めて、利回り5%で試算してみました。使ったのは、三菱UFJアセットマネジメントの「一括投資シミュレーション」など。「投資シミュレーション」で検索して出てくるものを、目的に合わせて使い分けています。
2026年は、夫の口座のオルカンにも追加しました。2026年8月時点の数字はこちらです。
| 子ども | 2026年8月時点 | 15歳時点の見込み |
|---|---|---|
| 上の子 | 約481.5万円 | 700万円に届く |
| 下の子 | 約425.2万円 | 700万円に届く |
2人とも、利回り5%なら15歳の時点で700万円に届く見込みになりました。
子ども1人月3万円の積立をストップ
試算で目標に届くとわかったので、今ある分を一括投資のような扱いにして、子ども1人月3万円の教育費積立をストップしました。
とはいえ、利回り5%は約束された数字ではありません。試算どおりに増えないこともあると思って、次のように考えています。
- 高校生のうちに現金化する想定にしておく
- 一時的に必要なお金は生活防衛費から出し、そのあとの期間で現金化する
- 最終手段として奨学金も考えておく
積立をやめて浮いたお金の行き先
教育費の積立をやめたことで、毎月6万円が浮きました。
このお金は、学童代・特別費・歯列矯正にまわしています。教育費のめどが立ったから、目の前で必要なお金に回せるようになったんです。
「教育費はもう確保できている」とわかったのが、いちばん大きかったです。
我が家の目的別積立の全体像(楽天証券×ドコモSMTBネット銀行の目的別口座)
今の我が家の目的別積立を、1つの表にまとめました。
| 置き場所 | 目的 | 毎月 | ボーナス月の上乗せ |
|---|---|---|---|
| 楽天証券 NISA成長投資枠 | 修繕費 | 2万円 | ― |
| 楽天証券 NISAつみたて投資枠 | 老後 | 1.8万円 | ― |
| 目的別口座→個人向け国債 | 車・バイク | 4万円 | ― |
| 目的別口座 | 特別費 | 5万円 | ― |
| 目的別口座 | 歯列矯正 | 3万円 | 6万円 |
| 目的別口座 | 繰り上げ返済 | 1.6万円 | 1.2万円 |
成長枠オルカン(修繕費)・つみたて枠オルカン(老後)
投資信託はラベルをつけられないので、NISAの枠で役割を分けました。成長投資枠は修繕費、つみたて投資枠は老後。同じオルカンでも、枠ごとに残高を見れば「何のお金か」がわかります。
ドコモSMTBネット銀行(旧住信SBI)の目的別口座
住信SBIネット銀行は、2026年8月に「ドコモSMTBネット銀行」に名前が変わりましたが、目的別口座はそのまま使えています。
口座には、こんなふうに名前をつけています。
- 生活防衛資金
- 自動車・バイク積立
- 繰り上げ返済資金
- 特別費積立
- 歯列矯正資金
給与口座からの定額自動入金と定額自動振替を使って、毎月勝手に分かれるようにしています。
口座の名前、こんなに細かく分けてるの?
名前を見ただけで何のお金かわかる。これが目的別口座のいちばんのメリットなんです!
歯列矯正・繰り上げ返済と、ボーナス月の上乗せ
歯列矯正は、子どもが小学2〜3年生ごろを想定していて、子ども分で総額60万円くらいの見込みです。実はこの積立、あわよくば私も一緒に矯正したいな…という希望も入っています。ボーナス月は6万円を上乗せします。
繰り上げ返済はボーナス月に1万2,000円を上乗せ。住宅ローンは変動金利なので、金利が1.5%を超えたら繰り上げ返済を検討します。または、住宅ローン控除が終わったタイミングで返す予定です。
ボーナス月の上乗せは、自動ではなく手動で入れています。
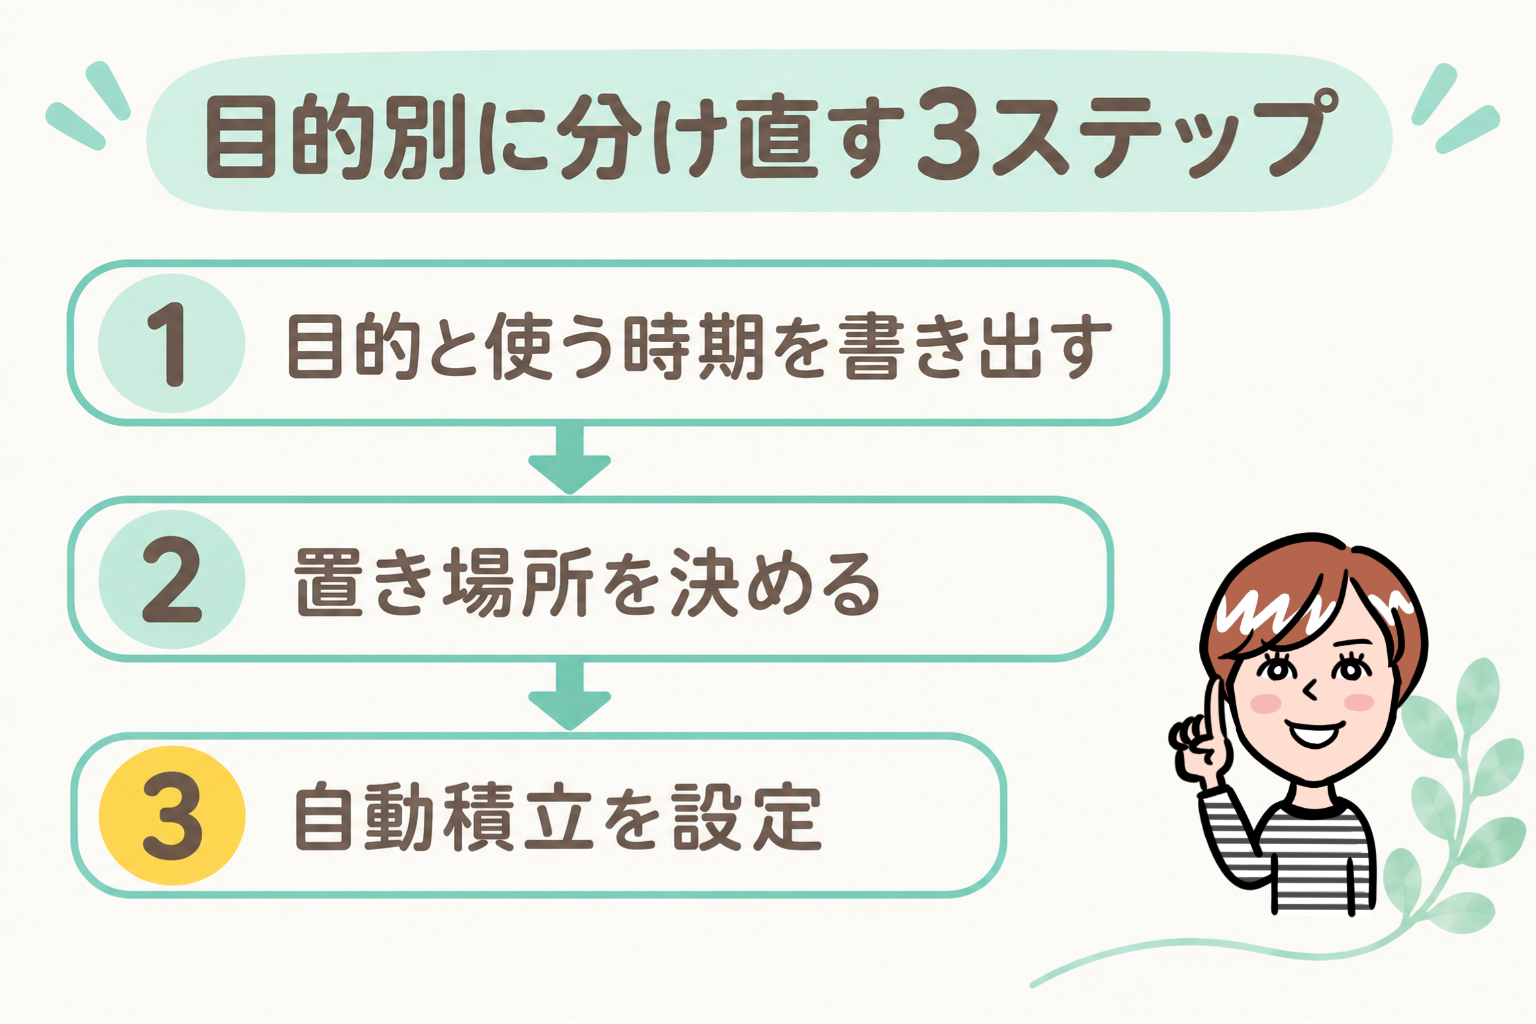
今日からできる!目的別にお金を分け直す3ステップ
ここからは、投資信託の目的別管理を始めたい人に向けて、我が家がやった手順を3つにまとめます。
ステップ1:お金の目的と「使う時期」を書き出す
まずは、貯めているお金の目的と、それを使う時期を書き出します。
我が家は、決まった方向性をスマホのメモに入れて、いつでも見られるようにしています。見直すときは、Claudeで自作したライフプランアプリを使いました。家を建てたときには、FPに相談したこともあります。
書き出す場所は、紙のノートでもスマホのメモでも大丈夫です。
ステップ2:使う時期ごとに置き場所を決める
書き出したら、使う時期ごとに置き場所を決めます。我が家のルールはこうです。
- 数年以内に使うお金は、銀行の目的別口座へ
- 使う時期は見えているけど少し先のお金は、銀行で貯めてから個人向け国債へ
- 15年以上先のお金は、投資信託で育てる
投資信託に入っているお金に「教育費」などの役割をつけ直すときは、利回りを決めて試算してみると判断しやすいですよ。
ステップ3:目的別口座に自動積立を設定する
最後に、目的別口座への自動積立を設定します。自動で分かれるようにしておけば、毎月の手間はほとんどありません。
自動にしておけば、あとは放っておけるの?
基本はそうなんです。ただ、困ったのが反映のタイミング。設定してから、思っていたより遅れて積立が始まったので、最初だけ手動で入金していました。設定した月は、ちゃんと入っているか確認しておくと安心です。
まとめ:ラベルのない資産こそ「目的」と「使う時期」で分けよう
投資信託は、ラベルをつけて目的別に管理できません。だからこそ、置き場所を「使う時期」で分けることが大事でした。
「何のお金か」がわかるだけで、相場の上下にも振り回されにくくなる
分け直してみて気づいたのは、これまで投資に振りすぎていたことです。増やしたい気持ちを優先しすぎて、中短期で使う現金の用意が甘くなっていました。
そこで現金の比率を見直したんですが、目的別口座がとても便利でした。どのお金がどれだけたまっているか、ひと目でわかるんです。
近いうちに使うお金は現金で確保できている。だから、投資信託に残したお金は安心して長く置いておける。「何のお金か」がわかるだけで、相場の上下にも振り回されにくくなるんです。
来年の予算づくりの前に、お金の置き場所を見直そう
年末は、来年の予算やNISAの積立額を考えるタイミングですよね。その前に、今あるお金を「目的」と「使う時期」で書き出してみるのがおすすめです。
- 投資信託はラベルをつけられないので、目的ごとの残高が見えにくい
- 数年以内に使うお金は銀行・国債、15年以上先のお金は投資信託
- これまでの投資信託は試算してから役割をつけ直す
- 目的別口座と自動積立で、毎月勝手に分かれる仕組みにする
私もまだ見直しながらですが、「何のお金がいくらあるか」がわかるだけで、家計がぐっと見やすくなりましたよ。