保険の見直しって、いちばん気が重くないですか?
特に医療保険は「やめたあとに病気になったらどうしよう…」と思うと、なかなか手が出せないんですよね。
私もまさにそうでした。怖くて何年も入り続けていた医療保険を、最近やっと解約したんです。
決め手になったのは、勢いではありません。「いくらあれば安心か」を、ちゃんと計算できたことでした。
この記事では、共働きの我が家が医療保険の解約を決心するまでに考えたことを、数字と一緒にまとめます。
この記事でわかること
- 医療保険をやめられなかった理由と、決心できたきっかけ
- 三大疾病(がん・心疾患・脳血管疾患)でかかる費用の考え方
- 高額療養費制度と傷病手当金で、自己負担がどこまで減るか
- 我が家が「貯蓄で備える」と決めた金額の出し方
保険は、家庭によって正解が違うテーマです。この記事は「我が家はこう考えて決めた」という記録で、解約をすすめるものではありません。制度の内容は2026年11月時点のものです。
医療保険の解約、ずっと迷っていた
医療保険の解約は、我が家にとって何年も先送りにしてきたテーマでした。保険料が家計の負担になっているのはわかっていたのに、いざ解約しようとすると、どうしても手が止まってしまっていたんです。
怖くて入り続けていた頃
解約する前の我が家は、医療系の保険に3つ入っていました。
- 県民共済の入院保障型
- がん保険
- 夫の医療保険(先進医療特約つき、入院一時金が手厚いタイプ)
生命保険も合わせると、夫婦の保険料は月11,000円。
「入っておけば安心」と思うと、毎月の引き落としも必要なお金のように感じていたんですよね。
やめられなかった理由
いちばん大きかったのは、母ががんになった経験です。
母は保険に入っていたので、保険のきかない自由診療も選ぶことができました。そのおかげで、抗がん剤の治療を避けられたんです。
保険をやめたら、治療の選択肢が減るかもしれないと怖かったんです。
それ聞いたら、私も絶対やめられないよ…
だよね。だから「なんとなく怖い」を、ちゃんと数字にしてみることにしたんだ。
振り返ると、迷い続けていた原因はちゃんと計算できていなかったことでした。何にいくらかかるのかわからないから、怖さだけが大きくなっていたんです。
三大疾病でかかる費用の目安
三大疾病で、実際にいくらかかるのか。解約を考えはじめて、まずやったのはこの費用を調べることでした。ここでは、がん・心疾患・脳血管疾患を中心に見ていきます。
がん・心疾患・脳血管疾患の費用
医療費の総額は、病気の種類や治療の内容によって大きく変わります。そこで、まずは「どのくらい入院するのか」を見てみました。
厚生労働省の「令和5年 患者調査」によると、35〜64歳の人が退院するまでの平均の入院日数は次のとおりです。
| 病気 | 平均の入院日数(35〜64歳) |
|---|---|
| がん(悪性新生物) | 10.7日 |
| 心疾患(高血圧性のものを除く) | 8.3日 |
| 脳血管疾患 | 44.5日 |
思っていたより短い、と感じませんか?
ただ、がんは入院が短くても、退院してから通院で治療を続けることがあります。私がいちばん怖いと思ったのは、まさに治療が長引いて、医療費と収入減が毎月続くことでした。
そこで我が家は、がんの長い治療に備えられれば、ほかの病気にも対応できると考えることにしました。
高額療養費制度で自己負担は減る
日本の健康保険には「高額療養費制度」があります。ひと月の医療費の自己負担に上限があって、上限を超えた分はあとから戻ってくる制度です。
厚生労働省によると、2026年8月からの制度では、70歳未満で年収約370万〜約510万円の人が100万円の治療を受けても、自己負担は約9.3万円までになります。
え、100万円かかっても9万円ちょっとで済むの?
そうなんです。さらに、治療が長引いたときの負担を軽くするしくみも2つあります。
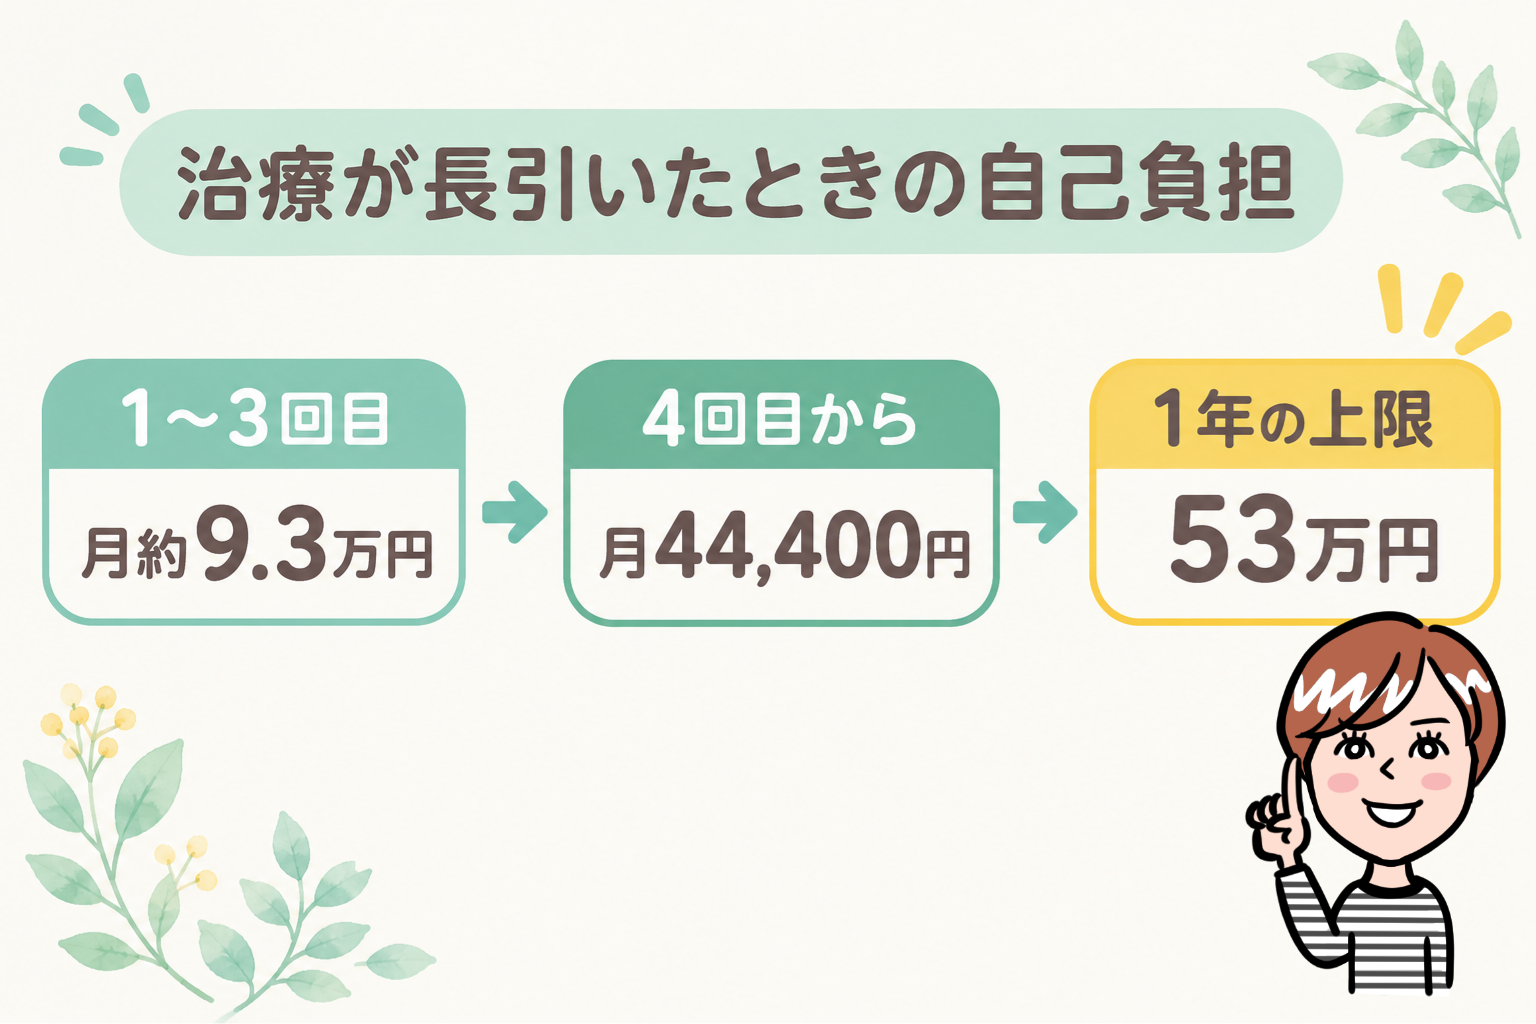
- 多数回該当:直近12か月で上限に届いた月が3回以上あると、4回目からの上限が下がる(年収約370万〜約770万円なら月44,400円)
- 年間上限:2026年8月から新しくできたしくみ。8月から翌年7月までの1年間の自己負担に上限がある(年収約770万円未満なら53万円)
つまり、保険がきく治療なら、1年の自己負担は最大53万円までということなんです。これを知ったとき、正直ちょっと拍子抜けしました!
高額療養費制度の対象にならないお金もあります。
- 入院中の食事代
- 差額ベッド代(個室を使ったときなど)
- 先進医療の技術料や、自由診療の費用
※所得区分は、2027年8月からさらに細かく分かれる予定です。
必要な金額を貯蓄で備える
制度がわかったら、次は「我が家は、いくら貯蓄があれば安心か」です。ここが、私がずっとあいまいにしていたところでした。
我が家が備える金額の出し方
我が家は「がんで1年間、重い治療が続く」という、いちばん厳しいケースで考えました。順番はこんな感じです。
- 病気になったときにかかる費用を調べる
- 公的な制度で、自己負担がどこまで減るかを確かめる
- 足りない分を、いくら現金で持っておくか決める
- その金額が貯まったら、医療保険を解約する
私が計算したときは、月ごとの上限が1年続くとして、保険がきく治療の自己負担を60〜70万円くらいと見積もりました。今は年間上限ができたので、制度の上では最大53万円です。
そこに、差額ベッド代やウィッグ代、通院のタクシー代、家族の食事のデリバリー代など、保険がきかない出費を足して、治療費として現金100万円を用意しておくと決めました。
では、母のときのように、自由診療を選びたくなったら?
そのときは、必要になったら資産から出すと決めています。
計算してみたら、なんとなくの怖さがすっと小さくなったんだよね。
生活防衛資金とのすみ分け
もうひとつ考えておきたいのが、治療中の生活費です。
会社員なら、病気で仕事を休んだときに、健康保険から「傷病手当金」が出ます。傷病手当金は、給与のおよそ3分の2を、通算1年6か月まで受け取れる制度です。私も、会社の健康保険の上乗せ(付加給付)とあわせて確認しました。
とはいえ、休んでいる間は収入が減ります。その分は、生活防衛資金でカバーする考えです。
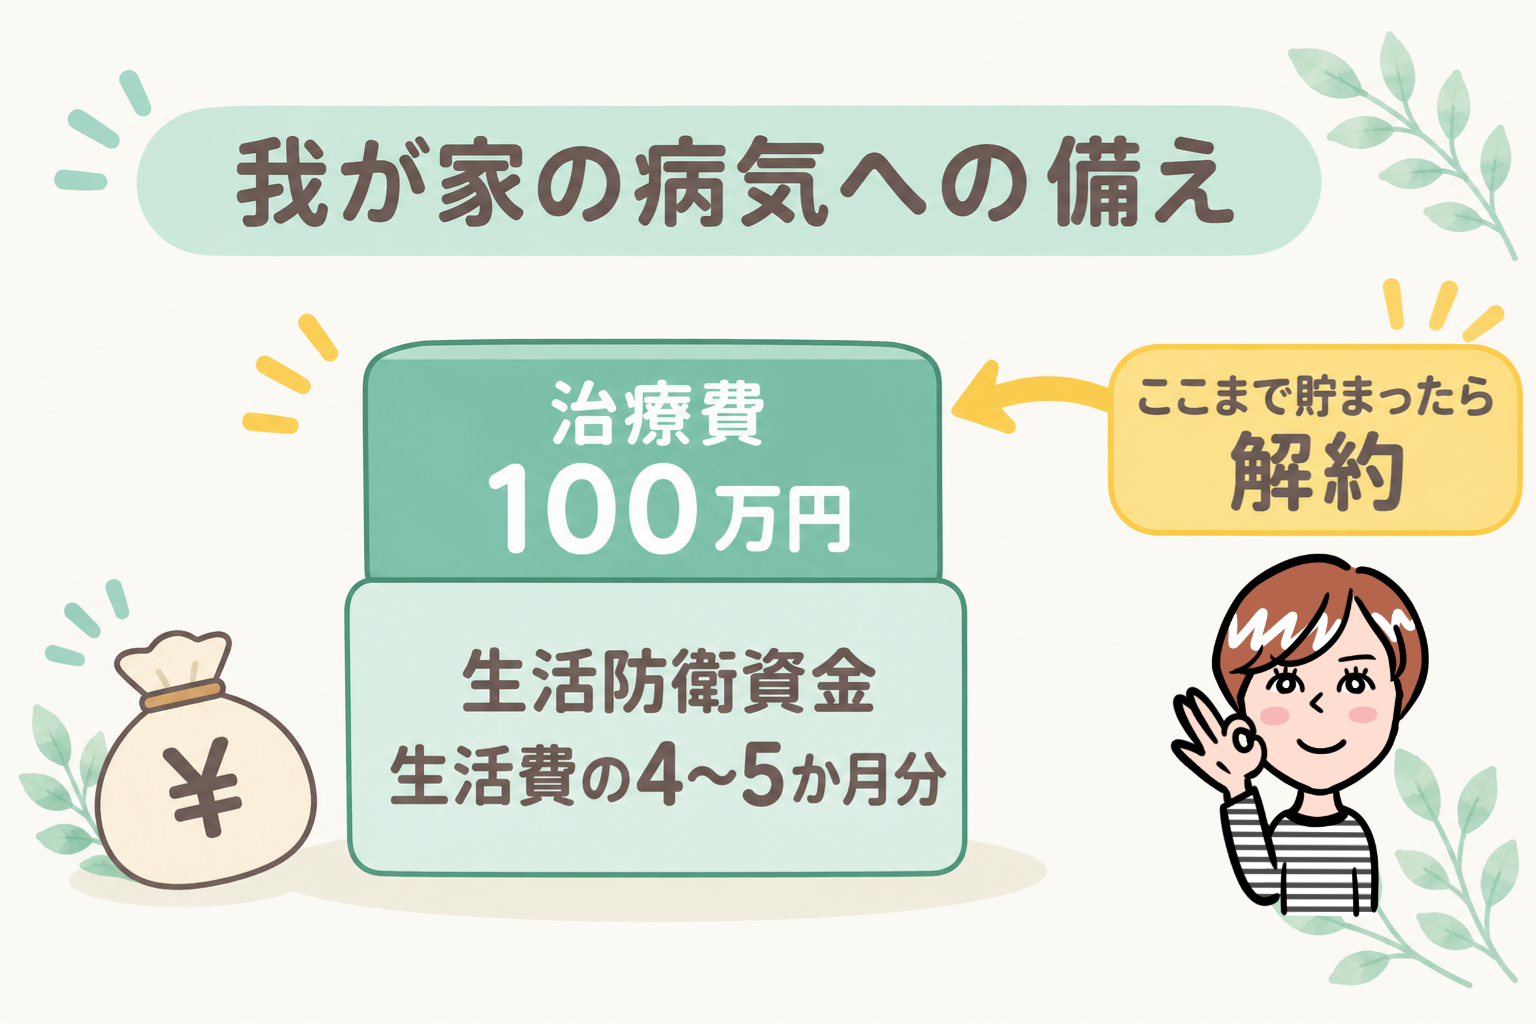
我が家はもともと、生活費の4〜5か月分を生活防衛資金として貯めていました。そこに治療費の100万円を上乗せして、その金額が貯まったタイミングで、医療保険を解約しました。
| お金 | 目安 | 使いみち |
|---|---|---|
| 生活防衛資金 | 生活費の4〜5か月分 | 収入が減った分の生活費 |
| 治療費 | 100万円 | 治療費、保険がきかない出費 |
このお金は、病気のとき以外にも使えるのが、保険とのいちばんの違いかもしれません。
今の保険は月5,000円以下
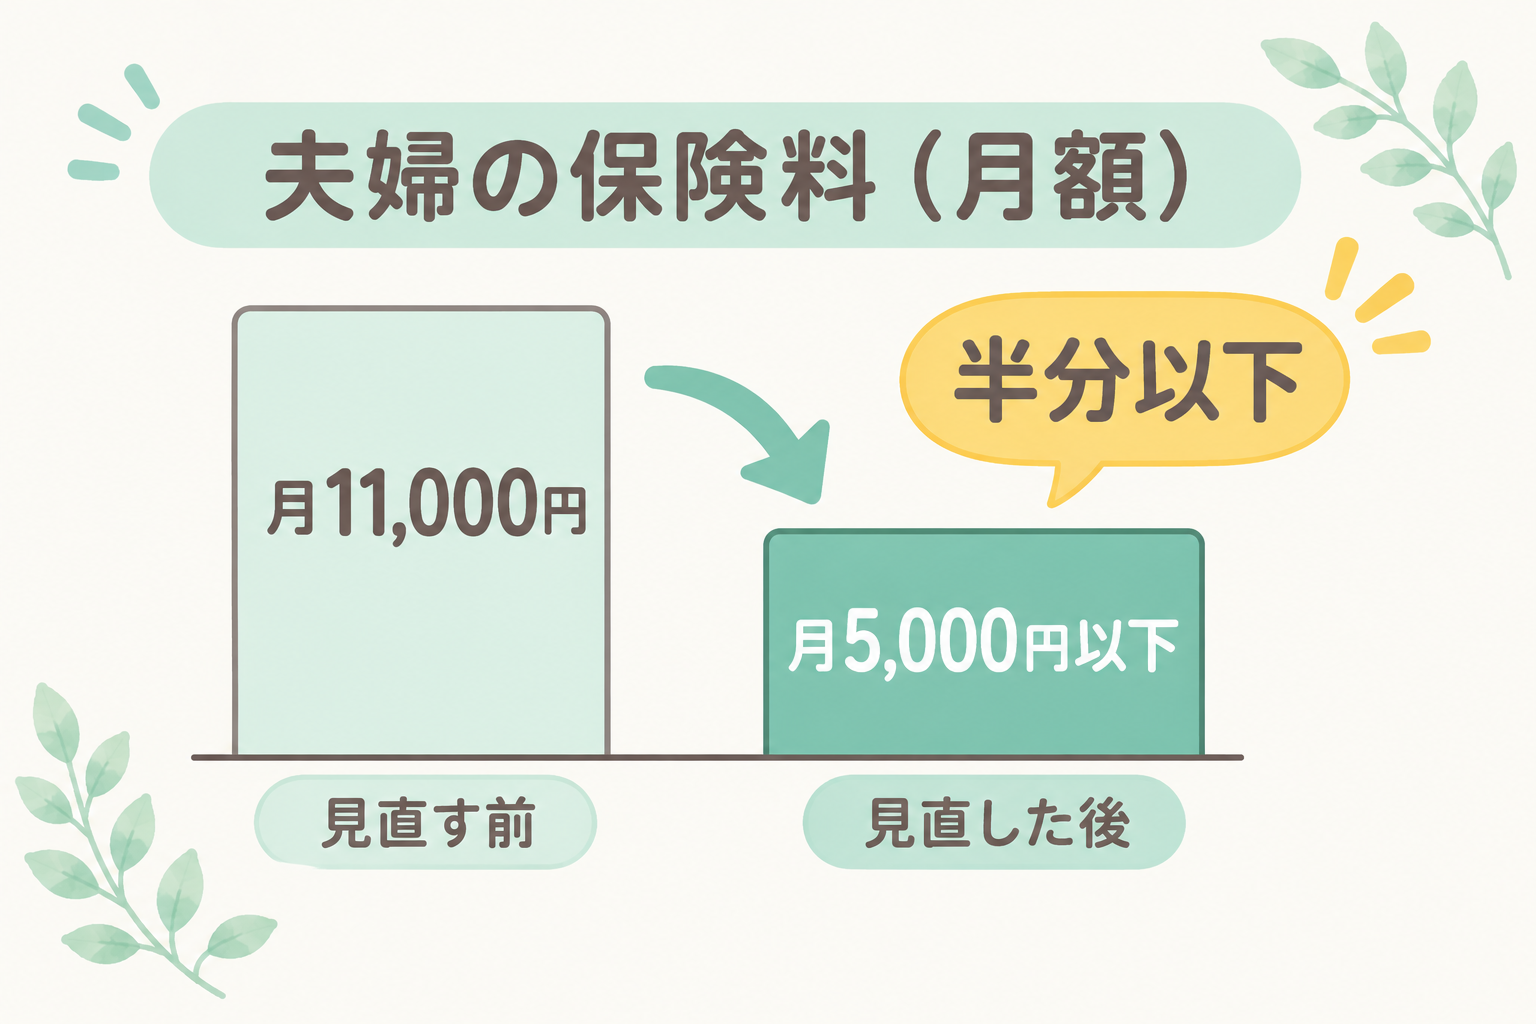
医療保険を解約して、今の我が家の保険料は夫婦で月5,000円以下になりました。
見直す前と後の保険料
| 項目 | 見直す前 | 見直した後 |
|---|---|---|
| 保険料(夫婦合計) | 月11,000円 | 月5,000円以下 |
| 1年にすると | 132,000円 | 60,000円以下 |
月6,000円以上ってことは、1年で7万円以上も違うの!?
そうなんです。保険料は、見直す前の半分以下になりました。
残した保険とその理由
残したのは、生命保険だけです。夫婦それぞれ、定期保険と収入保障保険に入っています。
残した理由は、亡くなったときや高度障害になったときに、生活が破綻しないようにするためです。
夫の医療保険も、あわせて解約しました。夫には、ここまでの理由と一緒に「医療保険は、そろそろ解約するフェーズかもしれない」と話しました。保険も家計管理も基本的に任されているので、納得してくれたんです。
ただ、手続きはなかなかしてくれなくて…夫の有休の日にちょこちょこ声をかけてたよ。
医療保険があると安心な人
ここまで書いてきましたが、医療保険が合う人もいると思っています。
- 貯蓄がまだ少ない人
- 自営業やフリーランスの人(国民健康保険には、基本的に傷病手当金がありません。医療保険より、働けなくなったときの収入を補う就業不能保険のほうが合うかもしれません)
- どうしても「安心」を保険で買いたい人
ちなみに私がもし入り直すなら、掛け捨てを選びます。貯蓄型の保険には手を出さない、と決めています。
まとめ:不安は数字で確かめる
医療保険の解約は、我が家にとって「なんとなく怖い」を数字に置きかえる作業でした。
保険は家庭で正解が違う
我が家が医療保険を解約できたのは、次の3つがそろったからです。
- 保険がきく治療の自己負担には、上限がある
- 仕事を休んでも、傷病手当金と生活防衛資金で生活費をまかなえる
- 治療費として、現金100万円を用意できた
どれか1つでも欠けていたら、私はまだ解約していなかったと思います。だからこそ、保険は「入るか、やめるか」より「自分の家庭はいくら必要か」で考えたいんです。
正直に言うと、解約してすぐのころは、体調が悪くなるたびに不安になっていました。
ちょっと体調が悪いだけで「まさか私、がんなんじゃ…」って思ってたよ。
でも今は、すっきりしています。保険の管理の手間も減りましたし、浮いたお金はいい意味の「浪費」に使えているんです。
年末に保険を見直そう
年末は、来年の家計を考えるのにちょうどいい時期ですよね。保険を見直すなら、まずは次のことから確かめてみてください。
- 今入っている保険と、毎月の保険料を書き出す
- 会社の健康保険の付加給付と、傷病手当金を確認する
- 生活防衛資金が、生活費の何か月分あるかを見る
- 病気になったとき、いくらあれば安心かを計算する
「なんとなく怖い」を数字にしてみると、自分の家庭に合う答えが、きっと見えてきますよ。
貯金と投資、どう分ける?「使う時期」で決める共働きの目的別管理術
【2026年の家計簿振り返り】共働き4人家族が予算オーバーした費目と来年への反省